

Solenergi utan lagring tappar mark - Och siffrorna bevisar det äntligen
I Zambia, stod en president på en scen i april och lanserade landets största energiprojekt: 250 MW solel i kombination med ett 150 MW / 600 MWh batterisystem, utvecklat av Globeleq på privat mark i anslutning till en befintlig transformatorstation. Ingen ny sändning krävs. Finansiell stängning inriktad före årets slut-.
I Botswana, har konstruktionen påbörjats av ett 500 MW solenergi-plus-projekt i Maun -, en stad som har spenderat årtionden på att ransonera energi. I Chile har den nationella nätoperatören beräknat att 2 GW lagring skulle kunna spara systemet 500 miljoner dollar per år enbart i driftskostnader.
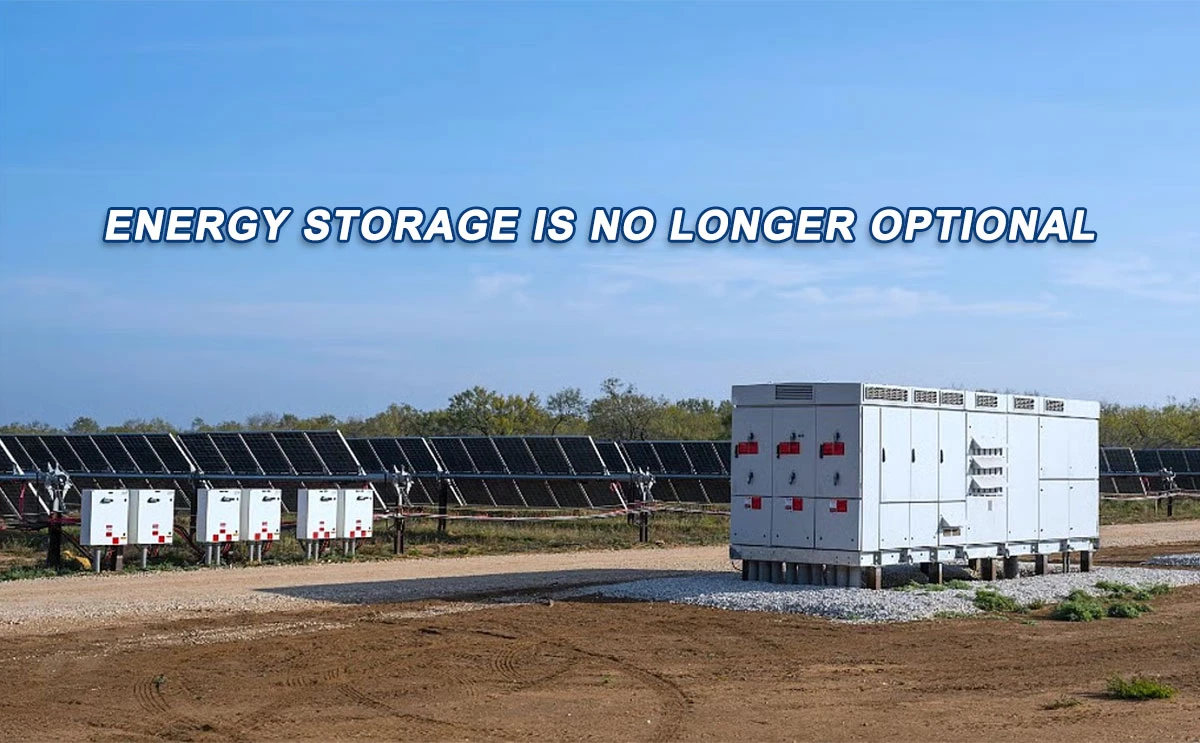
Inget av dessa projekt är tillfälligheter. De återspeglar en förändring i hur solenergi köps, säljs och finansieras - en som har byggts tyst i flera år och landade med verklig kraft 2026.
Ekonomin vände
Under större delen av det senaste decenniet innebar att lägga till batterilagring till ett solprojekt att acceptera en sämre IRR i utbyte mot nätöverensstämmelse eller ett bättre tillstånd. Batteriet var ett kostnadsställe. Utvecklare minimerade det där de kunde.
Den logiken håller inte längre på de flesta aktiva marknader. Två saker förändrades samtidigt: lagring blev dramatiskt billigare och-endast solenergiprojekt började stöta på strukturella intäktsproblem som lagring kan fixa.
Kostnadsmässigt är banan brant och uthållig. Enligt BloombergNEFs rapport för Levelized Cost of Electricity 2026, sjönk det globala riktmärket för ett fyra-timmars batterilagringsprojekt med 27 %-på-år i 2025 - och nådde 78 USD/MWh, den lägsta nivån som registrerats sedan BNEF började spåra kostnaderna under 2009 till 31 % av de globala genomsnittspriserna 2009 till 31 % i genomsnitt under samma period. 117 USD/kWh.
|
Metrisk |
2023 |
2024 |
2025 |
|
Nyckelfärdigt BESS-systempris (globalt genomsnitt) |
~240 USD/kWh |
169 USD/kWh |
117 USD/kWh |
|
4-timmars BESS benchmark LCOE |
- |
~107 USD/MWh |
$78/MWh |
|
Sam-lokaliserad solenergi + lagring LCOE |
- |
- |
57 USD/MWh |
|
Fast-solar-endast LCOE |
34 USD/MWh |
37 USD/MWh |
39 USD/MWh |
Källa: BloombergNEF LCOE 2026-rapport; Ember Energy Storage Cost Survey 2025
Observera vad den sista raden visar:-endast solenergikostnader ökade 2025, medan lagringskostnaderna kollapsade. Sam-solcells-plus-lagring ger nu kraft till 57 USD/MWh - konkurrenskraftigt med ny gaskapacitet på de flesta marknader och billigare på många.
Vad driver intäkterna
Lägre kapitalkostnad är halva historien. Den andra hälften är att solenergi-plus-lagring öppnar intäktsströmmar som solenergi ensam inte kan komma åt.
På marknader med volatila grossistpriser - Storbritannien, Australien, delar av Latinamerika - förvandlar ett batteri en passiv generationstillgång till en aktiv handelsdeltagare. I Storbritannien beräknas upp till 792 timmars negativa kraftpriser för 2026 under vissa perioder; ett batteri som kan absorbera minskad solenergi under de här fönstren och laddas ur under höga-timmar förändrar projektets kassaflödesprofil helt. I Australien kvalificerar BESS-tillgångar nu för kapacitetsbetalningar tillsammans med generation - en kredit som solpaneler helt enkelt inte kan tjäna.
På tillväxtmarknader är värdeerbjudandet annorlunda men lika verkligt. Zambias Leopard's Hill-projekt jagar inte arbitragespridningar - det ersätter topp dieselproduktion och vattenkraftskapacitet som misslyckas under torka år. Batteriet på 600 MWh gör att solcellsanläggningen kan växla produktion till kvällstimmar när efterfrågan är som högst, vilket effektivt gör anläggningen sändbar. Det är den funktion som verktyg i Afrika söder om-Sahara, Sydostasien och Mellanöstern är villiga att underteckna långsiktiga-uttagsavtal för.
Brasilien formaliserade denna logik i lag i november 2025 och antog lagstiftning som erkände ellagring som en oberoende reglerad verksamhet - och satte den vid sidan av produktion, överföring och distribution. Importtullarna på BESS-utrustning sjönk till noll. En projektpipeline som hade väntat på klarhet i regelverket började röra på sig.
Där distributionen accelererar
Den geografiska spridningen av solenergi-plus-lagringsaktivitet 2026 är avsevärt större än för några år sedan, när marknaden i praktiken var Kalifornien, Storbritannien och en handfull australiensiska projekt.
|
Marknadsföra |
Anmärkningsvärd aktivitet |
Intäktsdrivare för lagring |
|
USA |
87 GW sam-lokaliserad solenergi + lagring idriftsatt 2025; Texas, Kalifornien, Arizona ledande |
Energiarbitrage, kapacitetsmarknader, IRA-skatteavdrag |
|
Chile |
2 GW-lagring kan spara 500 miljoner USD/år i systemkostnader (CEN) |
Kapacitetsbetalningar, kringtjänster, arbitrage |
|
Brasilien |
Lag 15.269 (november 2025) legaliserade lagring som reglerad verksamhet; noll importtullar |
Sidotjänster, växande spotmarknad |
|
Zambia |
250 MW / 600 MWh Leopard's Hill-projektet lanserat; 300 MW BESS anbud öppet |
Nätstabilisering, byte av toppbehov |
|
Botswana |
500 MW Maun solenergi-plus-lagring under uppbyggnad |
Energisäkerhet, nättillförlitlighet |
|
Tyskland |
24 GW lagringsprognos till 2037; dedikerat toppmöte som startar september 2026 |
Tröghetsmarknader, snabb frekvensrespons |
|
saudi-arabien |
PIF-backed anbud clearing till konkurrenskraftiga BESS-priser |
Nätmodernisering, solintegration |
Källor: BloombergNEF, Ember, pv-tech.org, energy-storage.news, ANEEL, CEN
Den röda tråden mellan marknader detta olika - ett torka-afrikanskt nät, en köpmansmarknad för energi i Texas, en tysk Energiewende - är att lagring löser ett specifikt problem för var och en. Den tillämpningsbredden är en del av varför den globala BESS-kapaciteten översteg 250 GW 2025 och gick om pumpad vattenkraft för första gången.
Tekniken bakom kostnadskurvan
Kostnadsminskningar för lagring handlar inte i första hand om billigare litium längre - eftersom berättelsen nu är föråldrad. Celler och moduler står för bara 25–45 % av BESS totala investeringar 2026. Den största drivkraften är system-teknik: celler i större-format, högre-kapacitetsställ och 5 MWh kapslingar i standard 20-fots ISO-containrar som minskar installationens komplexitet och civila arbeten.
LFP-kemi (litiumjärnfosfat) ökade efterfrågan med 48 % -på-år 2025, och överträffade alla andra batterikemi, drivet av dess säkerhetsprofil, 6,000+ cykellivslängd och nu dess kostnadskonkurrenskraft. För projektutvecklare är detta praktiskt viktigt: längre kalenderlivslängd innebär bankbara förstärkningsscheman och lägre antaganden om ersättningskostnader under en projektlivslängd på 15 till 20 år.
EMS-lagret utvecklas lika snabbt. Moderna energiledningssystem byggda för sam-placerad solenergi och lagring kan optimera sändningen över flera intäktsströmmar samtidigt - och växla från energiarbitrage till frekvenssvar till kapacitetsmarknadsleverans inom samma tillgång - en förmåga som helt enkelt inte fanns på projektnivå för fyra år sedan.
Frågan har förändrats
Konversationen utvecklare och köpare har under 2026 är inte om lagring ska inkluderas. Det beslutet har tagits - av ekonomin, av uttagsmarknaden, av allt mer lagrings-medvetna långivare som behandlar lagring som en bankbarhetsfunktion snarare än en risk.
Frågan är konfiguration: varaktighet, kemi, leveransstrategi, intäktsstack och hur systemet är dimensionerat i förhållande till solpanelen. Ett fyra-timmarssystem är den nuvarande standarden för de flesta nytto-projekt, men lång-lagringstid för specifika applikationer och kortare-varaktighet framför-av-metertillgångar för frekvensmarknader har båda distinkta användningsfall beroende på nätstruktur och elköpsvillkor.
Att få den konfigurationen rätt - matchad till en specifik marknad, en specifik nätanslutning och en specifik intäktsmodell - är där skillnaden mellan ett genomsnittligt projekt och ett starkt görs.
Om du utvecklar ett solenergiprojekt och utvärderar lagringsintegration,kontakta vårt teamför att diskutera systemstorlek, val av utrustning och marknadsspecifik-konfiguration.